A Prestação de Contas MROSC exige organização documental, conciliação financeira e evidências de execução para reduzir riscos de glosas e devoluções.
Neste guia, você verá como estruturar pastas, conferir despesas, validar documentos fiscais e preparar relatórios para aprovação mais rápida e com menor retrabalho.
Prestação de Contas MROSC: como reduzir glosas com organização e evidências
Na Prestação de Contas MROSC, a glosa quase sempre nasce de falhas simples: documento incompleto, despesa fora do plano de trabalho, ausência de comprovação de entrega ou inconsistência entre extrato e relatório. A boa notícia é que isso é controlável com método, trilha de auditoria e conferências periódicas.
Para ONGs e organizações do terceiro setor, o objetivo não é “juntar papel”, e sim demonstrar nexo entre recurso recebido, execução do objeto e resultado entregue. Atualizado em fevereiro de 2026.
Quais documentos normalmente geram glosa e por quê
Glosas ocorrem quando o órgão concedente não consegue validar a despesa, o vínculo com o projeto ou a regularidade do documento. Em geral, a análise busca coerência entre plano de trabalho, cronograma, metas, movimentação bancária e comprovações.
Os principais gatilhos de glosa são previsíveis e se repetem em diferentes parcerias.
Erros recorrentes em documentos fiscais e recibos
Notas fiscais com dados incorretos, descrição genérica do serviço e ausência de identificação do projeto são causas frequentes. Também pesam recibos sem CPF/CNPJ, sem assinatura, sem data, ou sem detalhamento do que foi entregue.
- NF sem descrição suficiente (ex.: “serviços prestados” sem escopo, período e local).
- Documento fiscal emitido fora do período de vigência do termo.
- Fornecedor sem comprovação mínima de existência/regularidade quando exigida no edital.
- Ausência de atesto/declaração de recebimento do bem ou serviço.
Despesas sem vínculo claro com o plano de trabalho
Mesmo com documento fiscal perfeito, a despesa pode ser glosada se não estiver prevista ou se extrapolar limites e rubricas. A análise costuma comparar rubricas aprovadas, eventuais termos aditivos e a execução real.
Quando houver remanejamento permitido, ele deve estar formalizado e rastreável, com justificativa e aprovação, antes da execução.
Como montar um dossiê “à prova de glosa” (estrutura que o analista entende)
Um dossiê bem montado reduz questionamentos porque facilita a conferência. A lógica é: cada gasto precisa ter uma história completa, do planejamento ao pagamento, com evidências de entrega.
O padrão abaixo funciona bem para parcerias regidas pelo MROSC, inclusive quando a organização tem múltiplos projetos simultâneos.
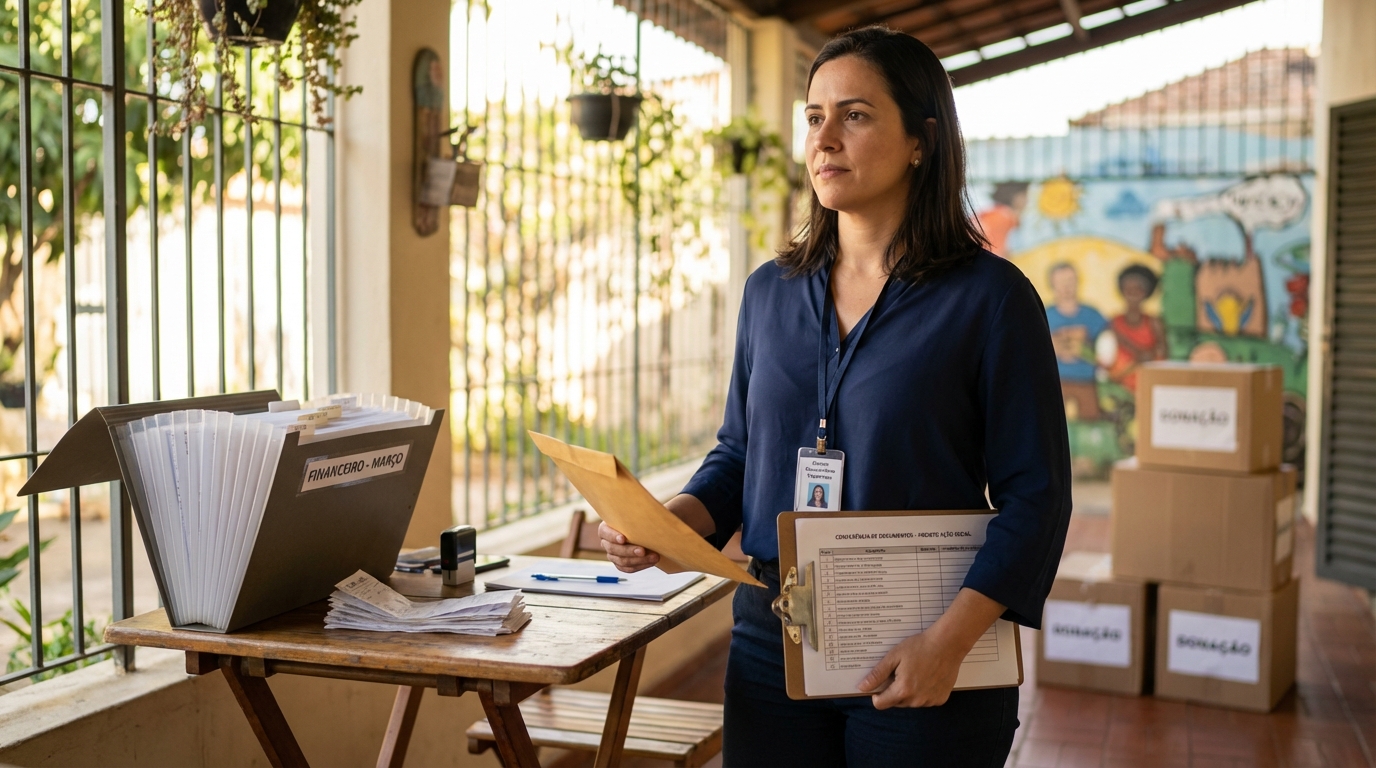
Estrutura de pastas e numeração de documentos
Padronize uma numeração única por despesa e replique em todos os anexos (pedido, contrato, NF, comprovante, extrato). Isso cria trilha de auditoria e acelera respostas a diligências.
- 01_Plano_e_Ajustes: plano de trabalho, cronograma, aditivos, autorizações de remanejamento.
- 02_Contratações: cotações, justificativas, contratos, termos, pesquisa de preços.
- 03_Execução: relatórios, listas de presença, fotos, entregáveis, evidências de metas.
- 04_Financeiro: extratos, conciliações, comprovantes, demonstrativos, rateios.
- 05_Dossiê_por_Despesa: uma pasta por despesa com todos os anexos correlatos.
Checklist mínimo por despesa (o que não pode faltar)
Trate cada gasto como um “miniprocesso”. Se um item abaixo faltar, a chance de glosa ou diligência aumenta.
- Documento fiscal válido (NF/recibo) com descrição completa e identificação do serviço/bem.
- Comprovação de entrega/execução (atesto, relatório, evidência material do resultado).
- Vínculo com rubrica/meta do plano de trabalho (referência no relatório e no controle interno).
- Comprovante de pagamento e rastreio no extrato bancário.
- Quando aplicável: contrato/ordem de serviço, cotações e justificativa de escolha.
Conciliação bancária e rastreabilidade: onde as prestações de contas mais falham
O ponto mais auditável é o dinheiro: entrada, permanência e saída na conta do projeto. Se o extrato não “conversa” com o relatório financeiro, o órgão tende a pedir diligências ou glosar itens por falta de rastreio.
O controle ideal é mensal, não apenas no fim da parceria, para evitar correções tardias.
Boas práticas de movimentação e comprovação
Evite pagamentos em espécie e transferências sem identificação. Prefira meios que gerem comprovante com dados do favorecido e referência.
- Concilie extrato x razão/planilha de execução financeira x documentos fiscais.
- Identifique no histórico do pagamento o número da despesa e a rubrica.
- Guarde comprovantes legíveis e completos (com autenticação/ID da transação).
- Se houver rendimentos de aplicação, registre e trate conforme regras do termo.
Rateios e despesas compartilhadas (como documentar)
Rateios são sensíveis porque exigem critério objetivo. Documente a metodologia (percentual, horas, uso, metragem), mantenha memória de cálculo e evidências de base (planilhas, relatórios, apontamentos).
Sem critério formal e consistente, a despesa pode ser considerada indevida, mesmo que real.
Evidências de execução do objeto: o que comprova resultado no terceiro setor
Não basta pagar corretamente; é preciso demonstrar que o objeto foi executado e gerou entregas. A evidência deve ser verificável e conectada às metas do plano de trabalho.
Quanto mais “auditável” for a evidência, menor a chance de questionamento.
Exemplos de evidências fortes
- Relatórios de atividades com indicadores, período, local e responsáveis.
- Listas de presença assinadas, com identificação e vínculo com a atividade.
- Registros fotográficos contextualizados (data, local, descrição do evento/ação).
- Entregáveis: materiais produzidos, links, publicações, certificados, produtos.
- Termos de recebimento/aceite de serviços e bens, assinados por responsável.
Como alinhar relatório técnico e relatório financeiro
O relatório técnico deve “puxar” as despesas: cada atividade descrita precisa refletir os custos associados. Já o relatório financeiro deve “apontar” para o técnico: cada despesa deve explicar qual meta/atividade viabilizou.
Esse cruzamento reduz o risco de o analista entender a despesa como desconectada do objeto.
Como a Revicont ajuda a aprovar a prestação de contas com menos retrabalho
Quando a equipe está focada na execução do projeto, a prestação de contas tende a ficar para o final. A Revicont entra para estruturar o processo, revisar riscos e preparar um dossiê consistente, com rastreabilidade e evidências, reduzindo diligências e glosas.
O suporte é especialmente útil para ONGs com múltiplas fontes de recursos, equipes enxutas e alta rotatividade documental.
O que entregamos na prática
- Diagnóstico de conformidade do dossiê: lacunas documentais, inconsistências e riscos de glosa.
- Padronização de trilha de auditoria: numeração, pastas, checklists e modelos.
- Revisão de conciliação e rastreio: extratos, comprovantes, identificação de despesas.
- Orientação para evidências do objeto: o que anexar e como vincular às metas.
- Apoio em respostas a diligências: organização de argumentos e comprovações.
Quando faz sentido contratar agora
Se você está perto do prazo, recebeu diligência, teve glosas anteriores ou precisa prestar contas de mais de um termo ao mesmo tempo, a revisão especializada costuma pagar o investimento ao evitar devoluções e atrasos.
Também é o momento certo quando a organização vai iniciar uma parceria nova e quer montar o processo desde o primeiro dia.
Perguntas Frequentes
O que é mais comum gerar glosa na Prestação de Contas MROSC?
Despesa fora do plano de trabalho, falta de comprovação de entrega e inconsistência entre extrato bancário, comprovante de pagamento e documento fiscal.
Posso apresentar apenas notas fiscais para comprovar a execução?
Não é recomendável. Além da NF, normalmente são exigidas evidências de execução do objeto, como relatórios, atestos e entregáveis vinculados às metas.
Como organizar documentos para responder diligência rapidamente?
Numere despesas e mantenha um dossiê por gasto, com NF, comprovante, extrato, contrato/cotações e evidências de entrega, todos com a mesma referência.
Rateio de despesas pode ser aceito?
Sim, desde que haja critério objetivo, memória de cálculo e evidências da base utilizada (horas, uso, metragem, relatórios), além de previsão e coerência com o projeto.
Com que frequência devo fazer conciliação bancária do projeto?
Mensalmente. Conciliação apenas no final aumenta erros, dificulta correções e eleva o risco de diligências e glosas.
O que fazer quando a nota fiscal veio com descrição genérica?
Reúna documentos complementares (contrato/ordem de serviço, relatório de execução, atesto) e, quando possível, solicite ao fornecedor correção ou emissão com descrição adequada.
Se a sua ONG precisa evitar glosas e fechar a parceria com segurança documental, a solução é organizar o dossiê com rastreabilidade e evidências desde já. Fale com a Revicont agora mesmo.